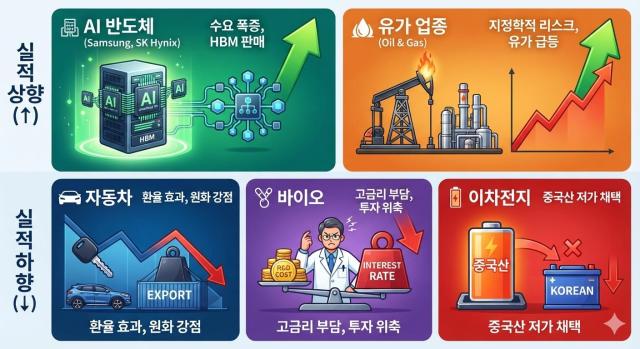
국내 상장사들의 3분기 실적 전망이 공개되고 있는 가운데 업권별 분위기는 엇갈리고 있다. 인공지능(AI) 수요 확대에 따른 메모리 반도체 호황, 이란 전쟁에 따른 국제 유가 상승 등으로 수혜를 입은 반도체와 정유업계는 실적 전망치가 높아진 반면, 자동차·바이오·화학 등의 업종은 눈높이가 낮아진 것으로 조사됐다.
27일 금융정보업체 에프앤가이드가 상장사 232개를 상대로 3분기 실적 추정치를 조사한 결과에 따르면 전체 55%에 해당하는 127개사의 3분기 영업이익 추정치가 3개월 전 대비 상향 조정된 것으로 나타났다. 반면 영업이익 추정치가 하향된 기업은 105개사(45%)였다.
대표적인 기업은 반도체 업종인 삼성전자와 SK하이닉스다. 삼성전자의 3분기 영업이익 추정치는 105조9030억원에서 111조3772억원으로 3개월 사이 5% 상향 조정됐으며, SK하이닉스의 3분기 영업이익 추정치는 78조1291억원으로 석 달 전(76조9134억원) 대비 2% 상향됐다.
3분기 영업이익 추정치가 가장 많이 상향 조정된 기업은 삼성SDI다. 삼성SDI의 3분기 영업이익 추정치는 석 달 전 148억원에서 1251억원으로 8배 이상 상향됐다. ESS(에너지저장장치) 사업의 실적 개선에 더해 완성차업체가 배터리 최소 구매 물량을 채우지 못하면서 지급하는 보상금까지 반영돼 실적 개선 기대가 커진 영향이다.
컴투스 역시 3분기 영업이익 추정치가 23억원에서 112억원으로 382% 상향됐다. 최근 출시된 신작 게임 '제우스: 오만의 신' 흥행이 지속된 영향으로 풀이된다.
미국·이란 전쟁 장기화로 국제 유가 변동성이 확대되면서 관련 업종들의 실적 전망치도 부쩍 높아졌다.
SK이노베이션과 HMM, S-Oil 등의 3분기 실적 전망치는 석 달 전 대비 각각 138%, 118%, 95%씩 상향됐다. 이어 심텍(55%), HD현대(54%) 등도 상향 폭이 컸다.
반면 자동차·바이오·화학 등의 영업이익 전망치는 하향됐다. 시총 상위 종목 가운데 현대차의 영업이익 추정치는 3개월 전 대비 5% 하향됐으며, LG에너지솔루션은 34%, 에코프로비엠은 36% 하향 조정됐다. 삼성바이오로직스(-6%)도 눈높이가 내려갔다.
이차전지의 경우 유럽 완성차 업체의 중국산 LFP 배터리 채택 확대와 북미 ESS용 니켈·코발트·알루미늄(NCA) 양극재 공급망 이원화 영향에 따른 현지 투자 비용 증가가 실적에 부담을 미친 것으로 풀이된다.
LG화학의 3분기 영업이익 추정치 역시 1906억원으로 3개월 전(5122억원) 대비 63% 하향됐다. 인텍플러스(-95%), 미래에셋증권(-56%), 하나투어(-42%), SK오션플랜트(-38%), 아이에스동서(-35%) 등도 하향 폭이 컸다.
한편, 시총 비중이 큰 삼성전자와 SK하이닉스의 영업이익 추정치가 소폭 상향 조정되면서 3분기 국내 상장사의 영업이익 추정치 총합은 257조7774억원으로 3개월 전(247조8612억원) 대비 4% 늘었다.
증권가에서는 3분기 들어 원·달러 환율이 하락세를 보인 가운데 환율 하락이 국내 기업 실적에 미치는 영향은 크지 않을 것으로 보고 있다.
한지연 기자hanji@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지