
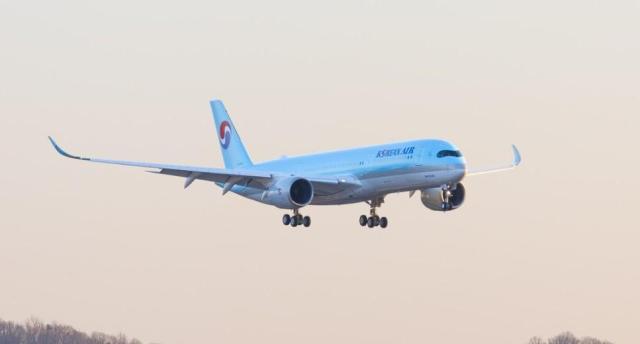
이서연 상상인증권 연구원은 이날 대한항공에 대해 "매크로 안정화에 따른 실적 회복과 합병 시너지 효과는 아직 과소평가돼 있다"고 평가했다. 여객과 화물 전반에서 견조한 수요가 이어지는 데다 원·달러 환율 하락도 실적 개선에 긍정적으로 작용할 것으로 내다봤다.
특히 오는 12월 아시아나항공과의 합병 기일이 도래하면서 내년부터 통합 효과가 본격적으로 나타날 것으로 전망했다. 양사 합병 이후 점유율 확대에 따른 운임 경쟁력 강화뿐 아니라 노선 네트워크 공유, 항공기 운영 효율화, 기재 및 운영비용 절감 등이 수익성 개선으로 이어질 수 있다는 분석이다.
여객과 화물 수요도 실적 개선을 뒷받침할 것으로 봤다. 미주 노선 강세와 한일령에 따른 반사수혜, 인공지능데이터센터(AIDC) 수요 확대에 따른 반도체 설비의 항공 화물 수요 증가가 이어지면서 여객과 화물 부문의 수요가 장기적으로 확대될 가능성이 있다는 설명이다. 여기에 11월부터 본격화한 유가 하락까지 더해지면서 내년 항공업종의 손익 개선도 본격화할 것으로 전망했다.
사업 부문별로는 대한항공의 국제선 매출이 올해 10조7100억원에서 내년 10조3440억원으로 소폭 감소할 것으로 예상한 반면 화물 매출은 5조4610억원에서 5조6690억원으로 3.8% 증가할 것으로 내다봤다. 영업이익은 올해 9680억원에서 내년 2조2300억원으로 크게 늘어날 것으로 예상했다.
권성진 기자mark1312@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






