
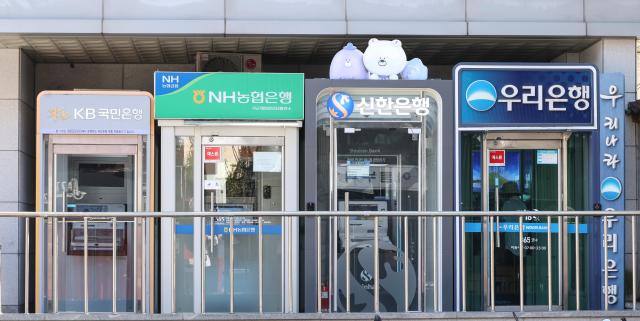
17일 금융권에 따르면 KB국민·신한·하나·우리·NH농협은행 등 5대 은행의 올해 1~9월 취급분을 대상으로 신용점수 구간별 일반신용대출 평균금리를 비교한 결과, 인접 구간 간 금리 역전 사례는 총 20건으로 집계됐다. 지난해 같은 기간 7건의 약 2.9배다.
신용점수가 낮은 구간의 평균금리가 바로 한 단계 높은 구간보다 낮은 경우를 집계한 것으로, 개별 차주에게 실행된 대출 건수를 뜻하지는 않는다.
통상 신용점수는 대출금리를 결정하는 주요 기준으로 여겨진다. 그러나 공시에 나타나는 외부 신용평가회사(CB)의 점수가 은행의 최종 대출 조건을 결정하는 유일한 잣대는 아니다.
은행은 자체 신용평가 체계를 통해 차주의 소득과 직업, 기존 대출 규모, 상환 능력 등을 종합적으로 판단한다. 외부 신용점수가 다소 낮더라도 안정적인 소득이나 양호한 부채 구조 등을 인정받으면 상대적으로 낮은 금리를 적용받을 수 있다. 급여이체 등 거래 실적에 따른 우대금리도 최종 금리에 영향을 준다.
은행들은 금융거래 이력과 신용점수 중심의 평가를 보완하기 위해 통신정보와 공과금 납부 내역, 소비패턴 등 비금융정보를 활용하는 대안신용평가모형도 도입하거나 고도화하고 있다. 금융거래 이력이 부족하더라도 상환 능력이 있는 차주를 찾아 금융 접근성을 높이려는 취지다.
중·저신용자와 금융취약계층을 위한 우대상품도 구간별 평균금리에 영향을 줄 수 있다. 공시 대상에 포함되는 서민금융·우대상품의 취급 비중이 높아지면 해당 신용점수 구간의 평균금리가 낮아질 수 있기 때문이다.
은행권 관계자는 “정부의 포용금융 확대 기조에 맞춰 은행들도 기존의 고신용자 중심 영업에서 벗어나 중·저신용자에게 실질적인 혜택이 돌아갈 수 있는 금융상품을 확대하고 있다”며 “금리 부담을 낮추거나 대출 접근성을 높이는 상품을 통해 금융 취약계층에 대한 지원을 강화하는 추세”라고 말했다.
다만 구간별 평균금리 역전이 중·저신용자 전반의 대출 조건 개선을 의미하는 것은 아니다. 대출 취급 건수나 금액이 적은 구간에서는 일부 우대상품이나 특정 차주의 조건만으로도 평균금리가 크게 달라질 수 있다.
금리 역전은 신용점수만으로 대출금리를 설명하기 어렵다는 점을 보여준다. 실제 금융비용 부담이 줄었는지를 판단하려면 구간별 금리와 함께 대출 취급 규모, 상품 구성, 우대 조건 등을 살펴야 한다.
이성진 기자leesj@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






