
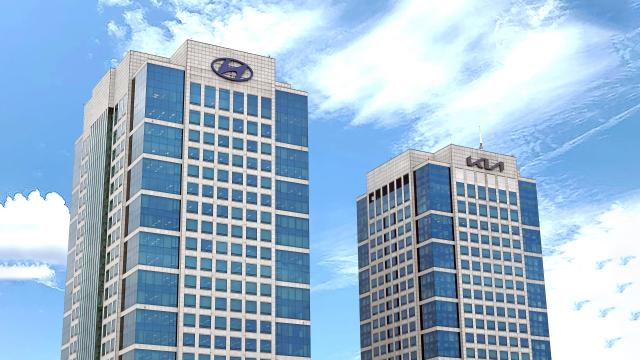
현대자동차가 분기 실적에서 기아에 밀릴 것이라는 전망이 나왔다. 한때 그룹 실적을 주도했던 현대차가 기아에 수익성 우위를 내주는 데다 매출마저 6년 만에 감소할 것으로 예상되면서 성장세에 제동이 걸리는 모습이다.
12일 증권업계에 따르면 현대차와 기아의 3분기 영업이익 전망치는 각각 2조3758억원, 2조4060억원으로 현대차가 기아보다 302억원 적다. 최근 10년 동안 현대차의 분기 영업이익이 기아에 뒤처진 때는 2020년 3·4분기와 2025년 4분기 등 세 차례에 불과하다.
현대차는 외형 성장의 척도인 매출도 4.1% 감소한 44조8014억원으로 예상됐다. 현대차의 분기 매출이 전년 동기 대비 줄어드는 것은 코로나19 영향이 컸던 2020년 2분기 이후 6년여 만이다. 이 수치대로라면 2020년 3분기부터 이어온 24개 분기 연속 매출 증가 기록도 중단된다.
현대차의 실적 부진 배경으로는 노동조합 파업에 따른 생산 차질과 기존 모델의 노후화가 꼽힌다. 파업으로 5만대 이상의 생산 차질이 발생하면서 3분기 글로벌 판매량(91만5026대)이 전년 동기 대비 11.5% 줄었다.
반면 기아는 7.8% 증가한 84만6764대를 판매하며 역대 3분기 최대치를 기록했다. 미국 24만4702대(+8.5%), 유럽 14만5834대(+17.6%), 인도 8만9242대(+38.5%) 등 주요 시장에서 고른 성장세를 보였다. 현대차가 생산 차질과 판매 감소에 발목이 잡힌 사이 기아는 주요 시장에서 판매 기반을 넓히며 실적 개선 여건을 마련한 셈이다.
상반기 실적을 뒷받침했던 환율 효과가 약해진 점도 현대차에게는 부담이다. 원·달러 평균 환율이 2분기 1502원에서 3분기 1420원으로 80원 넘게 하락하면서 약 4000억원의 영업이익 감소 요인이 발생했다. 미국 수출 관세율이 지난해 3분기 25%에서 올해 15%로 낮아졌지만, 판매 부진과 원재료 가격 상승 등의 부담이 관세 인하 효과를 상쇄한 것이다.
여기에 최근 친환경차 판매 흐름의 차이도 양사의 실적을 가르는 요인으로 꼽힌다. 현대차는 상대적으로 수익성이 높은 하이브리드차(HEV)가 판매를 뒷받침하고 있지만, 기아는북미 하이브리드차와 유럽 전기차(BEV)를 중심으로 판매를 확대 중이다. 최근의 자동차 판매가 전기차를 중심으로 이뤄지고 있다는 점이 현대차에 부담으로 작용했다.
현대차도 신차 투입과 친환경차 라인업 확대를 통해 반전을 모색하고 있다. 다만 신차 효과가 실제 판매 증가로 이어지기까지는 시간이 필요한 만큼, 당장은 생산 차질을 만회하고 기존 모델의 판매 공백을 얼마나 빠르게 메우는지가 실적 회복의 관건이 될 전망이다.
김준성 메리츠증권 연구원은 "늘 같은 흐름을 보여왔던 현대차와 기아의 판매 성과가 2026년 들어 엇갈리고 있다"며 "전기차를 포함한 신에너지차(NEV) 판매 전략이 달라진 것이 디커플링의 원인"이라고 말했다.
안선영 기자asy728@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






