
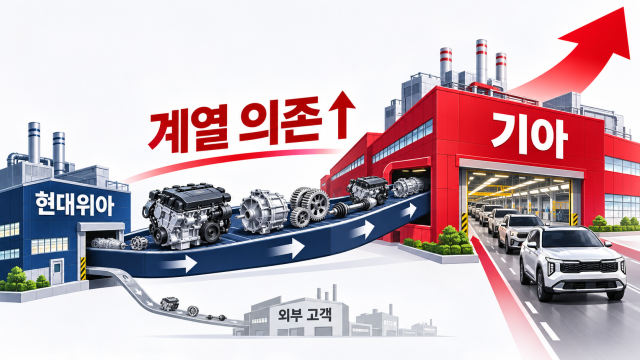
현대위아가 기아의 판매 호조로 딜레마에 빠졌다. 외부 고객사를 확대하고 나섰지만, 기아향(向) 매출이 늘며 계열사 비중이 오히려 커진 탓이다. 그룹 내 일감이 실적을 뒷받침하는 한편 의존도를 낮추기 위해 더 많은 외부 고객사를 발굴해야 한다는 과제를 떠안게 됐다.
17일 산업계에 따르면 올해 들어 3분기까지 현대차그룹 계열사에서 발생한 현대위아의 매출은 총 6조4275억원으로 전체 매출(6조9921억원)의 91.93%에 해당하는 것으로 나타났다. 매출 대부분이 그룹 내 거래로, 외부에서 끌어온 매출은 10분의 1도 안된다는 의미다.
그룹 의존도는 지난해보다 높아졌다. 지난해 같은 기간 계열사 매출은 5조7817억원으로 전체의 90.45%였는데, 올해는 매출 규모가 6458억원 늘며 비중도 1.48%포인트(p) 상승했다. 외부 고객 확대 방침에도 그룹 매출이 빠르게 늘어난 결과다.
문제는 계열사 매출 비중 상승이 고객 다변화를 추진하는 현대위아 전략과 엇갈린다는 데 있다. 외부 고객사를 확보해 특정 고객의 생산·판매 실적에 따른 영향을 줄인다는 구상이지만, 그룹 의존도는 오히려 높아진 것이다.
기아향 매출이 크게 늘며 그룹 내 거래 확대를 이끌었다. 현대위아는 기아에 엔진과 사륜구동 부품 등을 공급 중이다. 실제 기아는 올해 1~10월 글로벌 시장에서 전년 동기보다 5.1% 증가한 276만9954대를 판매하며 성장세를 나타냈다.
이에 현대위아 역시 올해 1~9월 관련 매출(약 3조2500억원)이 지난해 동기간보다 약 4830억원 늘었다. 전체 계열사 매출 증가액의 약 75%를 기아가 차지한 셈이다. 현대위아 전체 매출에서 기아가 차지하는 비중도 43.29%에서 46.48%로 3.19%p 높아져 절반에 육박했다. 그룹 계열사 중 해당 기간 매출 비중이 늘어난 건 기아가 유일하다.
다른 주요 계열사의 경우 매출 비중이 모두 낮아졌다. 현대차는 10.09%에서 7.49%로 하락했고, 현대글로비스는 12.0%에서 11.61%, 현대모비스는 7.91%에서 7.88%, 현대트랜시스는 0.84%에서 0.21%로 줄었다.
방산을 담당하는 특수사업부 매각도 이러한 의존도를 낮추는 계기가 되기는 어려울 전망이다. 현대위아는 오는 27일 특수사업부를 현대로템에 매각하는 안건을 의결하기 위한 임시주총을 연다. 방산 사업은 현대로템과 한화에어로스페이스 등을 고객사로 두고 있는데, 계열과 비계열 매출 비중이 비슷한 수준으로 전해졌다.
김수지 기자sujiq@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






