
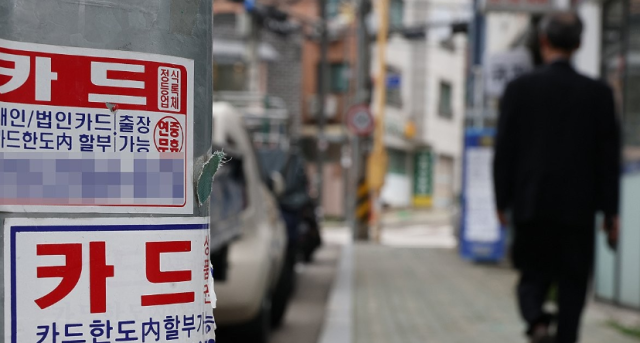
국내 주요 카드사들의 대손상각비가 4년 연속 증가하다가 올해 상반기 감소세로 돌아섰다. 다만 6개월 이상 장기연체채권 잔액이 전년 동기 대비 30% 증가하면서 향후 부실채권 관리 부담이 다시 커질 수 있다는 우려가 나온다.
18일 금융감독원 금융통계정보시스템에 따르면 올해 상반기 기준 신한·삼성·KB국민·현대·우리·하나·롯데카드 등 국내 7개 전업카드사의 대손상각비는 총 2조3095억원으로 집계됐다. 지난해 상반기보다 5%(1226억원) 감소한 규모다.
대손상각비는 카드론 등 대출채권이나 카드 결제대금의 회수 가능성이 낮아졌을 때 발생하는 손실을 회계상 비용으로 반영한 것이다. 7개 카드사의 연간 대손상각비는 2021년 2조3734억원, 2022년 2조8385억원에서 2023년 4조3597억원으로 급증했다. 이후 2024년 4조6061억원, 2025년 4조6144억원으로 증가세를 이어가며 높은 수준을 유지했다.
올해는 감소세로 전환했지만 향후 손실 부담이 다시 확대될 가능성은 남아 있는 상황이다. 회수가 장기화된 연체채권이 지속적으로 늘어나고 있기 때문이다. 7개 카드사의 1개월 이상 연체채권 잔액은 올해 6월 말 2조1857억원으로 지난해 상반기 대비 2714억원(11.0%) 감소한 반면 6개월 이상 장기연체채권 잔액은 같은 기간 3427억원에서 4454억원으로 30% 증가했다.
업계에서는 하반기 건전성 악화 가능성을 우려하고 있다. 기준금리 상승으로 카드론 금리도 오르면서 중저신용 차주들의 상환 부담이 커질 수 있어서다. 여신금융협회에 따르면 7개 전업카드사의 카드론 평균금리는 올해 1월 연 13.72%에서 8월 연 14.48%로 0.76%포인트 상승했다.
한국은행도 지난달 금융안정상황 보고서에서 카드대출 증가에 따른 자산건전성 악화 가능성을 지적했다. 카드론·현금서비스·대출성 리볼빙 등을 포함한 카드대출 잔액은 지난해 말 44조9000억원에서 올해 6월 말 46조원으로 증가했다. 특히 증가분 중 절반 이상을 신용평점 하위 20% 차주가 차지한 것으로 나타났다.
김용진 서강대 경영학부 교수는 "카드사들이 연체 채권 사후 관리, 여신심사 강화 등으로 리스크 관리에 나섰지만 문제는 중저신용자의 상환 능력이 여전히 약하다는 점"이라며 "고금리가 이어지면 가계 부실이 확대되면서 카드사 경영에도 악영향을 미칠 수 있다"고 말했다.
김지윤 기자yoon0930@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






