
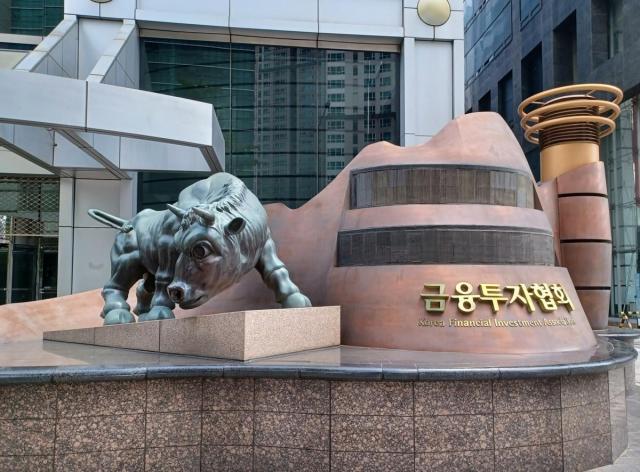
금융투자협회 전경. [사진=연합뉴스]
금융투자업계가 스팩(SPAC·기업인수목적회사) 의무보유 확약 규제를 완화한 지 반년이 지났지만 시장 활성화로는 이어지지 못한 것으로 나타났다. 업계에서는 합병 심사 장기화와 투자수요 부진 등 구조적인 문제가 여전한 만큼 추가적인 제도 개선이 필요하다는 목소리가 나온다.
12일 금융투자협회에 따르면 스팩 기업공개(IPO)에서 일반 기관투자가 배정 물량 중 일정 비율 이상을 의무보유 확약 기관에 우선 배정하도록 한 기준이 폐지된 지 지난달로 6개월이 지났다. 기관 배정의 유연성을 높이고 스팩 상장을 주관하는 증권사의 부담을 덜어 시장을 활성화하겠다는 취지였다.
하지만 제도 개선 효과는 아직 뚜렷하지 않다. 올해 4월부터 9월까지 스팩 상장 건수는 전년 동기보다 1건 늘었고 공모예정금액도 32.6% 증가했다. 다만 2024년 같은 기간과 비교하면 상장 건수는 55.0%, 공모예정금액은 44.7% 감소했다.
증권업계 관계자는 "의무보유 확약 우선배정 규제에서 스팩이 제외되면서 기관 배정의 유연성이 높아지고 공모 과정의 부담도 일부 완화됐다"면서도 "합병 심사나 투자수요 등 근본적인 요인에는 변화가 없어 현재까지 제도 개선에 따른 체감 효과는 크지 않다"고 설명했다.
업계에서는 스팩 시장 활성화를 위해 추가 대책이 필요하다는 평가가 나온다. 대표적으로 합병 심사 기간이 꼽힌다. 스팩 합병 상장의 평균 심사 기간은 약 110일로 일반 코스닥 상장 심사와 큰 차이가 없는 것으로 알려졌다. 스팩이 합병을 통해 상대적으로 신속하게 증시에 입성할 수 있다는 장점이 약해졌다는 지적이다.
신규 스팩 공급이 늘어난 가운데 합병 대상을 찾지 못한 스팩들의 존속기한이 잇따라 도래하고 있는 점도 부담이다. 현재 스팩의 존속 기간은 3년으로, 상장 후 3년 안에 합병하지 못하면 상장폐지와 해산 절차를 밟게 된다. 앞서 대거 상장한 스팩의 만기가 한꺼번에 도래할 경우 합병 대상을 둘러싼 경쟁이 심화될 수밖에 없는 구조다.
상장 심사가 강화된 점도 시장 침체의 원인으로 지목된다. 업계 관계자는 "상장 심사가 강화되면서 합병 성사 자체가 어려워진 점도 시장 침체에 복합적으로 작용한 것으로 보고 있다"고 전했다.
이에 업계 일각에서는 스팩의 PIPE(상장사 사모 유상증자) 거래를 보다 폭넓게 허용해야 한다는 주장도 나온다. PIPE는 상장회사가 신주 등을 기관투자가 등 전문투자자에게 사모 방식으로 발행해 자금을 조달하는 방식이다.
현행 제도에서는 국내 스팩의 사모 유상증자가 주주총회 특별결의 사항으로 묶여 사실상 활용이 쉽지 않다. 이를 이사회 결의만으로 가능하도록 제도를 완화해 합병 과정에서 필요한 자금을 보다 유연하게 조달할 수 있도록 해야 한다는 지적이다.
12일 금융투자협회에 따르면 스팩 기업공개(IPO)에서 일반 기관투자가 배정 물량 중 일정 비율 이상을 의무보유 확약 기관에 우선 배정하도록 한 기준이 폐지된 지 지난달로 6개월이 지났다. 기관 배정의 유연성을 높이고 스팩 상장을 주관하는 증권사의 부담을 덜어 시장을 활성화하겠다는 취지였다.
하지만 제도 개선 효과는 아직 뚜렷하지 않다. 올해 4월부터 9월까지 스팩 상장 건수는 전년 동기보다 1건 늘었고 공모예정금액도 32.6% 증가했다. 다만 2024년 같은 기간과 비교하면 상장 건수는 55.0%, 공모예정금액은 44.7% 감소했다.
증권업계 관계자는 "의무보유 확약 우선배정 규제에서 스팩이 제외되면서 기관 배정의 유연성이 높아지고 공모 과정의 부담도 일부 완화됐다"면서도 "합병 심사나 투자수요 등 근본적인 요인에는 변화가 없어 현재까지 제도 개선에 따른 체감 효과는 크지 않다"고 설명했다.
신규 스팩 공급이 늘어난 가운데 합병 대상을 찾지 못한 스팩들의 존속기한이 잇따라 도래하고 있는 점도 부담이다. 현재 스팩의 존속 기간은 3년으로, 상장 후 3년 안에 합병하지 못하면 상장폐지와 해산 절차를 밟게 된다. 앞서 대거 상장한 스팩의 만기가 한꺼번에 도래할 경우 합병 대상을 둘러싼 경쟁이 심화될 수밖에 없는 구조다.
상장 심사가 강화된 점도 시장 침체의 원인으로 지목된다. 업계 관계자는 "상장 심사가 강화되면서 합병 성사 자체가 어려워진 점도 시장 침체에 복합적으로 작용한 것으로 보고 있다"고 전했다.
이에 업계 일각에서는 스팩의 PIPE(상장사 사모 유상증자) 거래를 보다 폭넓게 허용해야 한다는 주장도 나온다. PIPE는 상장회사가 신주 등을 기관투자가 등 전문투자자에게 사모 방식으로 발행해 자금을 조달하는 방식이다.
현행 제도에서는 국내 스팩의 사모 유상증자가 주주총회 특별결의 사항으로 묶여 사실상 활용이 쉽지 않다. 이를 이사회 결의만으로 가능하도록 제도를 완화해 합병 과정에서 필요한 자금을 보다 유연하게 조달할 수 있도록 해야 한다는 지적이다.
권성진 기자mark1312@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






