21일 글로벌 시장조사업체 SNE리서치와 업계 등에 따르면 올해 상반기 전 세계 ESS용 배터리 출하량은 461GWh로 집계됐다. 지난해 같은 기간 270GWh와 비교하면 71% 늘어난 규모다.
내년 출하량은 1150GWh로 증가해 처음으로 1000GWh를 돌파할 것으로 예상된다. 2035년에는 올해 전망치인 984GWh의 두 배 수준인 1870GWh까지 확대될 것으로 추산됐다.
국내 업체들이 투자를 확대하고 있는 각형 배터리를 중심으로 성장세가 이어지면서 내년 ESS용 배터리 출하량은 사상 처음으로 1000GWh를 넘어설 것으로 전망된다. 배터리 폼팩터별로 보면 각형이 파우치형과 원형을 크게 앞서며 시장 성장을 이끌 것으로 예상된다.
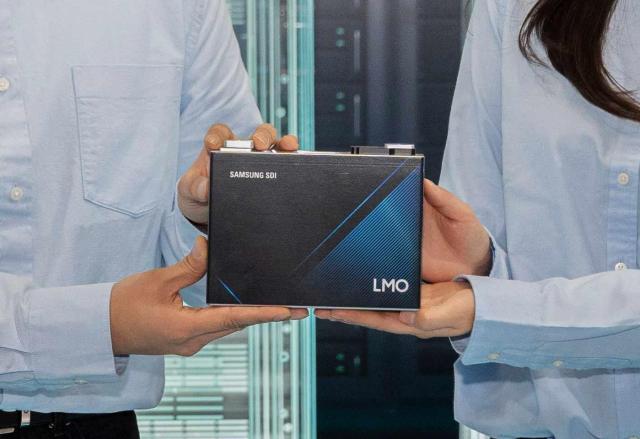
국내 배터리 3사 중에서는 삼성SDI가 2009년부터 각형 배터리를 주력으로 생산해왔다. 파우치형을 중심으로 제품군을 구성해온 LG에너지솔루션과 SK온도 최근 각형 배터리 확대에 속도를 내고 있다.
ESS용 배터리 시장에서 각형의 비중이 높은 배경에는 파우치형이나 원형과 비교해 성능과 안전성 측면에서 강점이 있다는 평가가 자리하고 있다.
파우치형은 에너지 밀도가 높고 공간 활용성이 뛰어나다는 장점이 있지만, 얇은 필름 형태의 외장재를 사용해 강성이 낮다. 셀 크기가 커질수록 안전 장치에 대한 부담이 커지는 점도 한계로 꼽힌다. 원통형 역시 지름이 커질수록 셀 내부에서 발생한 열을 외부로 내보내기 어려워 ESS에 필요한 대형화에 제약이 있다.
반면 각형은 단단한 알루미늄 캔이 셀의 강성을 확보해 별도의 보강 구조 없이도 안전성을 높일 수 있다. 필요한 용량에 맞춰 셀 크기를 확대하기도 상대적으로 용이하다는 장점이 있다.
업계 관계자는 "ESS 시장은 안전성과 대형화에 유리한 각형 배터리를 중심으로 성장하는 흐름이 뚜렷하다"며 "국내 업체들도 각형 제품 경쟁력과 현지 생산 역량을 바탕으로 북미를 비롯한 글로벌 ESS 시장 공략을 강화할 것으로 보인다"고 말했다.
신지아 기자fromjia@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지