
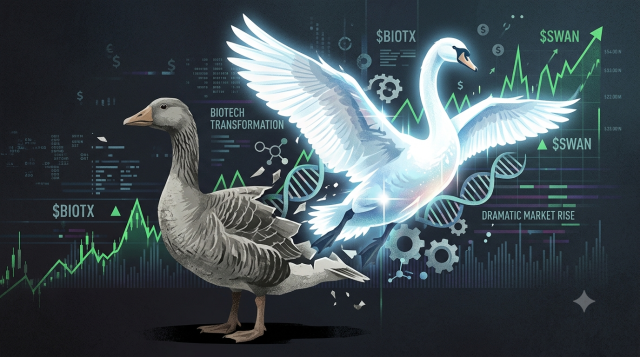
한때 시총 30조 원을 돌파하며 코스닥 시장의 황제주로 등극했다가 반년 만에 2조 원대로 추락한 삼천당제약 얘기다. 글로벌 100조 규모의 비만약 시장을 향한 토종 제약사의 도전은 부풀려진 '거위의 꿈'이었을까. 삼천당제약 주가는 신약에 대한 기대감이 폭발하던 지난 3월 1주당 128만 4000원에서 현재 21만 1500원(10월 19일 종가)으로 수직 하강했다. 투자자들에게 '천당과 지옥'을 선사한 삼천당제약의 히스토리를 정리했다.128만 4000원(2026년 3월 30일)에서 12만 원(2026년 7월 29일)까지 추락하는 데 걸린 시간, 단 4개월
◆비만약 '주사제'에서 '알약'으로···주가 4만3233% 폭등의 기적
윤대인 삼천당제약 회장은 故 윤덕선 일송학원(한림대학교, 한림대의료원) 설립자의 차남으로, 1986년 안과용제 전문기업인 조선삼천당 인수를 통해 현 삼천당제약의 토대를 만들었다. 윤 회장은 '은둔형 오너'로 알려졌지만 매우 공격적인 경영 스타일로 유명하다. 기존 합성의약품 제약사에서 2010년 글로벌 바이오 기업으로 체질 개선을 선언하며 당시로서는 생소한 '새로운 제형 기술 개발'을 주문했다. 실제 삼천당제약을 글로벌 시장에 알린 계기는 먹는 형태의 비만약 플랫폼이었고, 기술 개발 성공을 계기로 주가도 폭발했다.삼천당제약은 신기술 개발에 착수한 2013년 주가가 3000원대에 머물렀지만 수출에 대한 기대감이 극대화되던 지난 3월 130만원대까지 4만3233% 상승이라는 경이적인 상승률을 보였다. 하지만 현재는 계약의 실효성, 기술력에 대한 의문 등으로 반년 만에 20만 원대로 추락했다.
삼천당제약이 개발한 경구용 세마글루타이드는 쉽게 말해 알약 형태의 비만·당뇨 치료제다. 기존 비만 치료제는 약물의 흡수율을 높이기 위한 주사 형태의 플랫폼이 메인으로, 만약 먹는 형태가 주사를 대체할 수 있다면 복용 편의성이 획기적으로 높아진다.
삼천당제약은 독자 플랫폼(S-PASS)을 활용해 오리지널사인 노보노디스크 흡수촉진제(SNAC) 없이도 흡수율을 극대화하는 대체 물질 개발에 성공했다. 특허를 회피하는 방식으로 미국을 비롯한 글로벌 시장에서 독점적 지위를 누릴 수 있을 것으로 예상되는 부분이다. 이는 비만 치료제뿐 아니라 인슐린 등 다른 펩타이드 의약품에 적용 범위를 넓힐 수 있다. 하나의 플랫폼을 여러 의약품에 적용해 개발 비용과 시간을 줄이고, 해외 제약사와의 계약을 통해 글로벌 시장에 진입하는 사업 모델이다.
◆제약사, 미래 가치는 어떻게 평가?
삼천당제약의 미래 가치가 약 4개월만의 '일장춘몽'으로 끝난 가장 결정적 원인은 계약 규모와 미래 현금흐름을 해석하는 회사와 시장의 시각차다. 의약품 개발에는 단순 기술 이전을 넘어 인체 흡수율 재현, 오리지널사의 특허 장벽 회피, 대량 품질 확보, 규제기관 품목허가 등 겹겹의 관문을 통과해야 한다. 가시화되지 않은 미래 매출을 확정된 가치로 치환하는 것은 시장의 착시를 부른다.세계지식재산기구(WIPO)와 IB업계는 불확실성이 큰 바이오·제약 기업의 가치를 평가할 때 위험조정 순현재가치(rNPV) 방식을 권장한다. 단순히 미래 예상 매출에 할인율을 곱하는 것이 아니라 실질 순현금흐름에 연도별 할인율과 각 임상·허가 단계별 성공확률을 복합 계상하는 방식이다. 삼천당제약의 경구용 세마글루타이드처럼 기술 허가나 상업화의 불확실성이 큰 제약기업의 밸류에이션을 판단할 때 유용한 지표다.
실제 이를 활용해 추산한 삼천당제약의 기대 수익은 회사의 발표와는 차이가 있다. 회사가 발표한 연평균 1조 5000억 원의 기대수익을 rNPV로 재접근해보면 양측의 시각차는 명확해진다. 향후 10년간 기대수익을 12%의 연 할인율(WIPO 기준 제약사 및 바이오 자본비용 평균치 조정값)로 고정한 뒤 성공 확률을 70%로 가정하면 현재 매출가치는 1조 1865억 원 정도다. 성공률이 50%로 떨어지면 기대수익은 8475억원, 30%로 떨어지면 5085억원으로 하락한다. 성공 확률이 규제당국의 허가 지연이나 특허 분쟁 등으로 20%포인트만 떨어져도 기대 가치는 수천억원 급감한다.
◆ 파티가 끝나면 꿈에서 깰 시간···삼천당제약의 '넥스트 레벨'
시장의 의문을 해소하기 위해 삼천당제약이 풀어야 할 숙제는 세 가지다. 우선 기술의 재현성이다. S-PASS를 적용한 경구용 세마글루타이드가 위고비(오리지널 주사제), 경구제(리벨서스) 대비 인체에서 유효한 흡수율과 약효를 보이고 안전성까지 확보할 수 있는지 입증해야 한다.둘째, 상업화의 실효성 및 특허 리스크 해소다. 1억 달러 규모의 마일스톤과 90% 이익 분배 조건이 실행되려면 노보노디스크 등 오리지널사가 구축한 촘촘한 에버그리닝(Evergreening) 특허망을 법적으로 완전하게 회피해야 한다. 미·유럽 특허 침해 소송 리스크를 넘지 못하면 계약은 상업화 단계로 진입하지 못한다.
마지막으로 정보 공개의 투명성이다. 글로벌 제약사들과 체결한 바인딩 텀시트(Term Sheet)가 실질적인 본계약으로 이행되는 과정, 마일스톤 수취 조건(임상 완료, 품목 허가, 판매 달성 등 단계별 정산 시점), 파트너사의 구체적 실체 등을 자본시장이 직접 검증할 수 있도록 공시를 통해 명확히 공개해야 한다.
이 세 가지 리스크는 톱니바퀴처럼 맞물려 있다. 기술 데이터가 수치로 검증돼야 특허 회피와 상업화 가능성이 열리고, 계약의 재무적 가치도 평가할 수 있다. 그 과정이 투명하게 공개될수록 기업의 미래가치에 대한 시장의 신뢰도 회복될 수 있다. 글로벌 제약사를 꿈꿨던 토종 제약사의 도전은 '거위가 꾼 백조의 환상이었을까, 아니면 백조를 알아보지 못한 시장의 우매함'이었을까. 꿈에 부풀었던 기대의 시간은 끝났다. 이제 데이터로 입증할 증명의 시간이다.
한지연 기자hanji@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






