
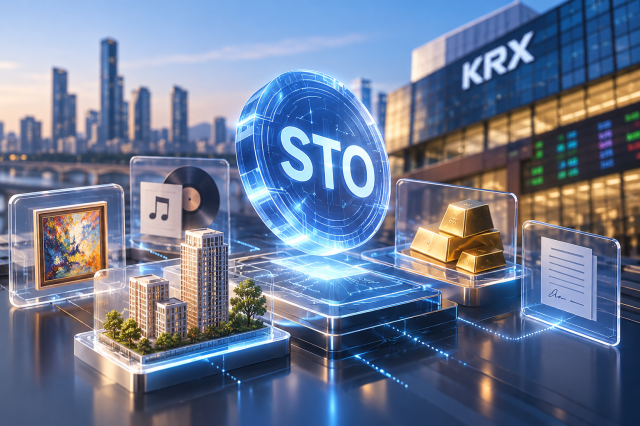
토큰증권(STO) 제도 시행을 앞두고 금융당국과 거래소, 금융회사들이 발행·유통 인프라 마련에 속도를 내고 있습니다. 다만 제도적 기반이 갖춰진다고 시장이 곧바로 활기를 띠는 것은 아닙니다. 실제 거래할 상품을 공급하고 투자자들의 참여를 이끌어내야 지속 가능한 시장으로 자리 잡을 수 있기 때문입니다. 제도 시행을 앞두고 상품 공급과 고객 확보가 시장 확대의 핵심 과제로 부상했습니다.
제도 시행 앞두고 발행·유통 인프라 구축 '과제'
12일 금융투자업계에 따르면 토큰증권 도입을 위한 전자증권법·자본시장법 개정안은 내년 2월 4일 시행될 예정입니다. 개정안은 분산원장 기술을 활용한 토큰증권의 발행·유통을 제도적으로 뒷받침합니다. 토큰증권은 새로운 자산 유형이라기보다 증권의 발행·관리 방식에 관한 개념입니다. 이에 따라 기존 금융상품과 조각투자 상품에 관련 기술과 제도가 어떻게 접목될지가 시장 형성의 주요 관심사로 떠올랐습니다.
유통 인프라 마련도 풀어야 할 과제입니다. 한국거래소는 최근 조각투자증권 등의 거래를 지원하기 위한 신종증권시장 개설을 준비해 왔습니다. 다만 당초 지난 6일부터 모의시장을 운영한 뒤 오는 11월 16일 정식 시장을 개설할 계획이었던 일정이 연기됐습니다. 거래소는 시장 상황을 고려한 결정이라고 설명했습니다. 업계에서는 실제 거래할 상품을 충분히 확보하는 문제를 연기 배경으로 거론합니다. 다만 신종증권시장은 STO 시장 전체와 동일한 개념이 아닌 만큼 이번 일정 변경을 토큰증권 시장 전반의 지연으로 해석하기는 어렵습니다.
업계에서는 제도 시행 초기 토큰증권 시장이 제한적인 규모에 머물 가능성에도 주목하고 있습니다. 김지원 KB증권 연구원은 최근 리포트에서 국내 토큰증권 시장에 대해 "기존 금융상품 중심의 제도권 시장으로 전환될 전망"이라면서도 "시행 초기 시장 규모는 제한적일 가능성이 높으며 하위법규 확정, 유통시장 형성, 초기 허용 상품에서 충분한 수요를 확보할 수 있는지, 후속 상품 확대와 인프라 연결이 얼마나 명확해지는지에 따라 달라질 것"이라고 평가했습니다.
초기 시장 제한적 전망…상품 확보·투자자 신뢰가 중요
초기 시장은 기관투자자 대상 정형증권과 개인투자자가 참여하는 공모 조각투자를 중심으로 형성될 가능성이 있다는 분석도 제기됩니다. 사모 머니마켓펀드(MMF)와 사모채권 등은 기존 상품과 고객 기반을 활용해 반복 발행과 업무 효율성을 시험할 수 있는 영역으로 꼽힙니다. 다만 취급 상품이 제한적인 상황에서 시스템 구축·운영 비용을 감당할 수 있을지는 지켜봐야 합니다.
개인투자자를 대상으로 한 조각투자 시장에서는 상품의 종류뿐 아니라 기초자산 평가와 정보 공개, 자산 회수 및 상환 구조에 대한 신뢰도 중요합니다. 투자자가 상품의 가치와 위험을 충분히 이해하고, 거래할 수 있어야 수요가 이어질 수 있기 때문입니다. 실제 발행이 얼마나 이뤄지고 투자자 참여가 반복적으로 이어지는지가 초기 시장의 성장 가능성을 가늠할 기준이 될 전망입니다.
금융회사의 경쟁력도 상품과 고객을 실제 거래로 연결하는 능력에서 드러날 것으로 보입니다. 김 연구원은 "초기에는 상품 구조화, 발행주선 등 기존 금융업무와 연계되는 영역에서 사업 기회가 나타날 가능성이 높다"며 "현재 공개된 사업의 상당수가 제휴와 기술검증 단계인 만큼 발표 규모보다 실제 출시와 반복 발행, 고객 확보 및 비용 개선 여부로 성과를 평가할 필요가 있다"고 봤습니다.
반복 거래 등 성패 요건…해외 사업 병행 가능성도
또 국내 제도권 시장과 해외 온체인 사업이 당분간 병행될 가능성도 있습니다. 국내에서는 관련 법규와 투자자 보호 요건에 맞춰 발행·유통 기반을 마련하고, 해외에서는 현지 제도와 네트워크를 활용해 사업 경험을 쌓는 방식입니다. 스테이블코인과 예금토큰을 활용한 결제 인프라 연계도 중장기 과제로 언급됩니다. 증권 이전과 대금결제가 효율적으로 연결되면 담보 관리와 자금 운용 등에서 토큰화의 활용 범위가 넓어질 수 있습니다.
결국 토큰증권 제도 시행은 국내 자본시장에 새로운 발행·유통 체계를 마련하는 계기가 될 전망입니다. 다만 제도 도입 자체가 시장의 성장을 보장하지는 않는다는 점에서 지속적인 관리가 필요해 보입니다. 실제 상품 공급과 투자자 수요가 맞물리고 발행·유통 시스템이 안정적으로 작동해야 시장도 확장될 수 있습니다. 제도 시행 이후 실제 거래가 얼마나 축적되는지가 토큰증권 시장의 성장 가능성을 가늠할 핵심 기준이 될 전망입니다.
송윤서 기자sys0303@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






