
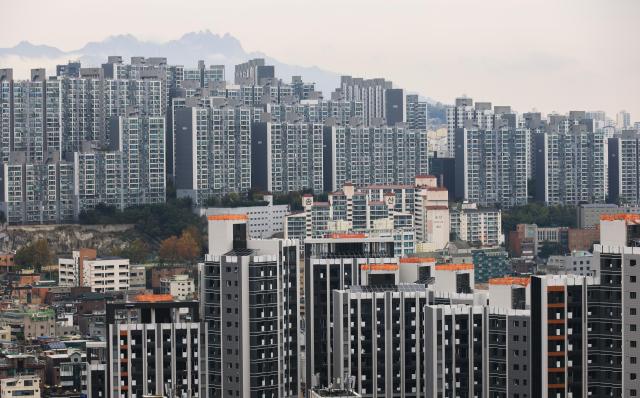
한국개발연구원(KDI)은 18일 발표한 '2026년 하반기 경제전망'에서 올해 건설투자 증가율을 0.0%, 내년은 2.5%로 전망했다. 지난해 9.7% 감소한 데 이어 올해도 제자리걸음을 하고, 내년 들어서야 완만한 증가세를 회복한다는 의미다. 같은 기간 전체 경제성장률 전망치는 올해 3.8%, 내년 3.9%로 건설투자와 대조를 이뤘다.
경제 전반의 성장 전망이 빠르게 높아진 것과 달리 건설투자는 오히려 하향 조정돼 왔다. KDI가 지난해 8월 제시한 올해 경제성장률 전망치는 1.6%였지만 이번에는 3.8%로 높아졌다. 반면 같은 기간 올해 건설투자 증가율 전망치는 2.6%에서 0.0%로 떨어졌다. 반도체 수출과 설비투자가 성장을 끌어올리는 동안 주거용 건축의 침체가 이어진 결과다.
건설투자 내부에서도 부문별 격차가 뚜렷했다. 올해 3분기 건설기성은 전년 동기 대비 1.3% 감소해 2분기(-4.9%)보다 감소 폭이 축소됐다. 토목 부문이 2분기 8.6% 감소에서 3분기 11.4% 증가로 돌아선 영향이다. 반면 주거용 건축 부진으로 인해 건축 부문은 같은 기간 감소 폭이 3.5%에서 5.6%로 확대됐다.
KDI는 내년에도 반도체 공장을 포함한 비주거용 건축 증가세가 이어지고 관련 플랜트 공사로 토목투자가 개선될 것으로 봤다. KDI가 제시한 건설투자 증가율은 올해 상반기 -1.5%, 하반기 1.3%에서 내년 상반기 2.3%, 하반기 2.8%로 완만히 높아지는 경로다.
주거용 건축은 수도권 주택 공급 확대 노력에 따라 올해보다 다소 나아질 수 있어도 지방의 부진을 단기간에 만회하기는 어렵다는 판단이다. 주택 건설의 선행지표도 부진하다. 4분기 이동평균 기준 주택인허가 증가율은 2분기 -13.5%에서 3분기 -17.6%로 하락했고, 주택착공은 3.5% 증가에서 3.0% 감소로 전환했다. 주택준공도 32.6% 감소했다.
KDI는 지방 주택경기 침체와 공사비 상승에 따른 사업성 악화가 주택 공급을 제약하고 있다고 분석했다. 이와 함께 주택 건설 회복을 제약하는 요인으로 인구구조 변화를 지목했다. 수도권은 택지와 규제 등의 제약으로 주택 공급을 빠르게 늘리기 어렵고, 비수도권은 인구 유출과 장기적인 주택 수요 감소로 신규 건축 수요가 살아나기 쉽지 않다는 것이다.
김미루 KDI 거시·금융정책연구부장은 이날 브리핑에서 “건설투자는 단기 시계에서 보면 부진에서 벗어나 개선되는 모습”이라면서도 “지난 5년간의 추이를 보면 내년에 2.5% 반등하는 것을 상승 추세로 이어질 초입으로 해석하기는 어렵다”고 말했다.
이어 “주거용 건축의 개선이 크게 일어나려면 지방에서 주거용 건축이 크게 개선돼야 된다”며 “주거용 건축이 추세적으로 크게 반전을 이루기는 당분간 어렵지 않을까 생각한다”고 설명했다.
류소현 기자sohyun@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






