
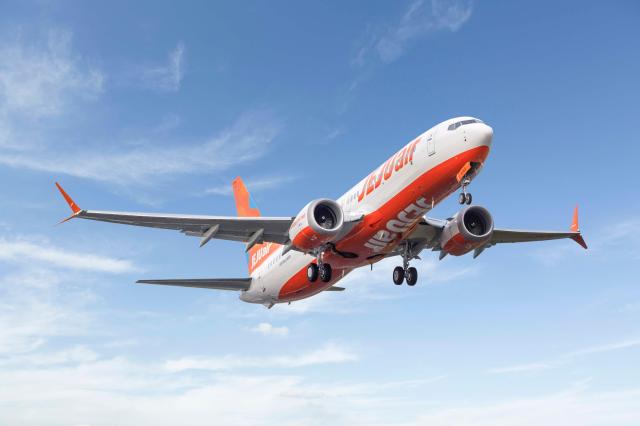
KB증권은 제주항공의 올해 3분기 영업이익이 199억원으로 전년 동기와 전 분기 대비 흑자 전환할 것으로 전망했다. 이는 시장 컨센서스와 KB증권의 기존 전망치를 각각 182억원, 572억원 웃도는 수준이다.
강성진 KB증권 연구원은 "한일 간 여행 수요가 예상보다 강하게 늘면서 제주항공의 공급량과 탑승률, 운임이 모두 기대 이상으로 회복됐을 것으로 추정된다"며 "항공기 가동률 역시 예상보다 빠르게 정상화된 것으로 보인다"고 분석했다.
다만 국제유가 급등 영향으로 성수기임에도 영업이익률은 3.6%에 그칠 것으로 예상된다. 원·달러 환율 하락은 한국인의 출국 수요를 자극하고 비용 부담을 낮추는 요인으로 작용할 수 있지만, 높은 유가 수준이 이익 개선 폭을 제한할 수 있다는 설명이다.
다만 중장기적으로는 추가 자본 확충 가능성을 완전히 배제하기 어렵다고 봤다. KB증권은 제주항공의 예상 이자비용이 2026년 687억원, 2027년 815억원에 이를 것으로 추정했다. 상향된 영업이익 전망만으로는 이자비용을 감당하기 충분하지 않다는 설명이다.
강 연구원은 "항공기 투자가 지속되면서 잉여현금흐름 적자도 이어질 가능성이 높다"며 "영업 여건이 개선되고 있지만 이자비용과 투자 부담을 고려하면 투자 매력이 충분히 회복됐다고 보기는 어렵다"고 평가했다.
권성진 기자mark1312@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






