
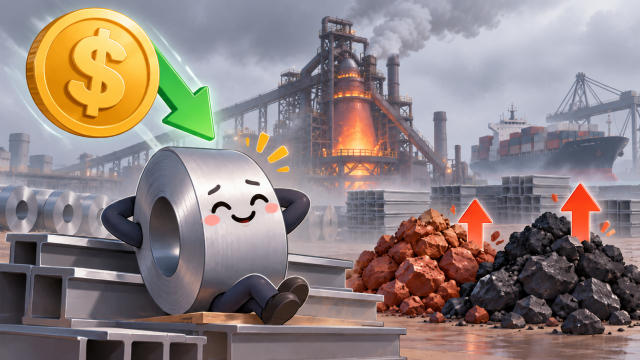
원·달러 환율이 1330원대까지 떨어지면서 고환율에 시달려 온 국내 철강업계의 원가 부담이 다소 완화될 전망이다. 철광석과 원료탄 등 주요 원재료를 달러로 수입하는 만큼 원화 강세가 비용 절감으로 이어질 수 있기 때문이다. 다만 최근 원료탄 가격이 급등한 데다 국내 철강 수요 부진과 수입재 경쟁까지 이어지고 있어 실제 수익성 개선으로 이어질지는 미지수다.
14일 업계에 따르면 원·달러 환율은 지난 14일 1337.90원에 거래되고 있다. 지난 6월 30일 기록한 1549.4원과 비교하면 약 3개월 반 만에 214.3원 하락한 수준이다. 올해 중반과 비교하면 원화 가치가 크게 높아졌다.
환율 하락은 원재료 수입 의존도가 높은 철강업계에 긍정적인 요인이다. 포스코와 현대제철 등 국내 고로 업체들은 쇳물 생산에 필요한 철광석과 원료탄 대부분을 해외에서 조달하고 있다. 원재료 거래가 주로 달러로 이뤄지는 만큼 환율이 내려가면 같은 물량을 구매하는 데 필요한 원화 비용이 줄어드는 구조다.
포스코의 올해 2분기 영업이익은 2740억원으로 전년 동기 대비 46.6% 감소했다. 같은 기간 현대제철도 연결 기준 영업이익 577억원을 기록해 전년 동기보다 43.3% 줄었다. 양사 모두 수익성이 크게 악화했다.
특히 포스코는 지난 7월 2분기 실적발표에서 주원료비가 전분기보다 약 6% 상승했다고 설명한 바 있다. 판매량 확대와 제품 가격 인상으로 비용 부담을 일부 상쇄했지만 영업이익률은 2.9%에 그쳤다. 현대제철 역시 원재료 가격 상승분을 제품 가격에 반영하면서 전분기 대비 수익성을 개선했으나 영업이익률은 0.9%에 머물렀다.
문제는 환율 하락에 따른 원가 절감 효과를 상쇄할 만큼 원료탄 가격이 가파르게 상승하고 있다는 점이다.
지난 9월 호주산 원료탄 평균 가격은 톤당 278.4달러로 전월 평균 235.6달러보다 18.2% 급등했다. 같은 기간 철광석 평균 가격도 톤당 98.4달러로 전월보다 1.1달러 올랐다. 원화 강세로 달러 구매 부담은 줄었지만 원재료 자체의 가격 상승이 비용 절감 효과를 일부 상쇄하는 상황이다.
원료탄 가격 상승에는 중국의 공급 차질 등이 원인으로 꼽힌다. 중국 내 석탄 생산 차질과 몽골산 석탄 공급 제약이 맞물리면서 중국 제철사들의 해상운송 원료탄 구매 수요가 늘었다. 이에 주요 공급국인 호주산 원료탄 가격도 상승 압력을 받고 있다.
철강사들은 제품 가격 인상을 통해 수익성 방어에 나서고 있다. 현대제철은 원료탄과 에너지 가격 상승 등을 반영해 이달부터 열연강판과 냉연강판, 후판 공급가격을 톤당 4만원 인상하기로 했다. 조선용 후판 가격도 인상됐다. 포스코와 현대제철은 지난달 주요 조선사들과 올해 하반기 후판 공급가격을 상반기보다 높이는 데 합의했다.
다만 가격 인상 방침이 실제 판매가격 상승으로 이어질지는 불투명하다. 국내 철강 수요가 좀처럼 회복되지 않고 있는 데다 수입 철강재와의 가격 경쟁도 계속되고 있기 때문이다. 특히 원화 강세가 이어지면 해외 철강재의 원화 환산 수입가격이 낮아져 국내 업체들이 제품 가격을 인상하는 데 부담으로 작용할 수 있다.
중국산 저가 철강재에 대한 반덤핑 조치도 수입재 경쟁을 완전히 해소하지는 못하고 있다. 일부 제품에서는 일본산과 제3국산 철강재가 중국산을 대체해 유입되고 있다. 환율 하락까지 맞물릴 경우 수입재의 가격 경쟁력이 높아지면서 국내 철강사들의 판매가격 인상 효과가 제한될 수 있다는 우려가 나온다.
원화 강세가 수출 채산성에 미치는 영향도 고려해야 한다. 철강사들이 해외 판매로 벌어들인 달러를 원화로 환산할 경우 환율 하락에 따라 매출 규모가 줄어들 수 있기 때문이다. 수입 원재료 비용 감소가 긍정적으로 작용하더라도 수출 비중과 환헤지 규모에 따라 기업별 수익성 개선 폭은 달라질 수 있다.
증권가에서도 철강업계의 단기 실적 회복에 대해서는 신중한 전망을 내놓고 있다. 한화투자증권은 현대제철의 올해 3분기 연결 기준 영업이익을 649억원으로 추정했다. 시장 전망치인 1160억원을 약 44% 밑도는 수준이다. 계절적 판매량 감소와 원재료 가격 상승분의 후행 반영 등이 수익성 회복을 늦추고 있다는 분석이다.
철강업계 관계자는 "환율과 원자재 가격, 반덤핑 조치 등 여러 변수가 복합적으로 작용하는 만큼 특정 요인만으로 실적 향방을 판단하기는 어렵다"며 "다만 중장기적으로는 중국의 철강 수요 회복과 원재료 조달 여건 개선 등에 힘입어 철강업황이 장기 침체에서 벗어날 가능성도 없지 않다"고 말했다.
신지아 기자fromjia@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






